

Việc lập tờ khai 05/KK-TNCN theo các quy định và giao diện phần mềm HTKK mới nhất luôn đòi hỏi sự cẩn trọng tuyệt đối từ đội ngũ làm kế toán. Để giúp bạn xử lý chính xác mảng thuế thu nhập cá nhân, hoàn thiện nhanh chóng hệ thống sổ sách, báo cáo tài chính và tờ khai quyết toán mà không lo vướng lỗi kết xuất hay lệch số liệu, Kế Toán Hà Nội sẽ hướng dẫn chi tiết từng bước thao tác từ A-Z.
Hướng dẫn lập tờ khai 05/KK-TNCN TT89 trên phần mềm HTKK mới nhất
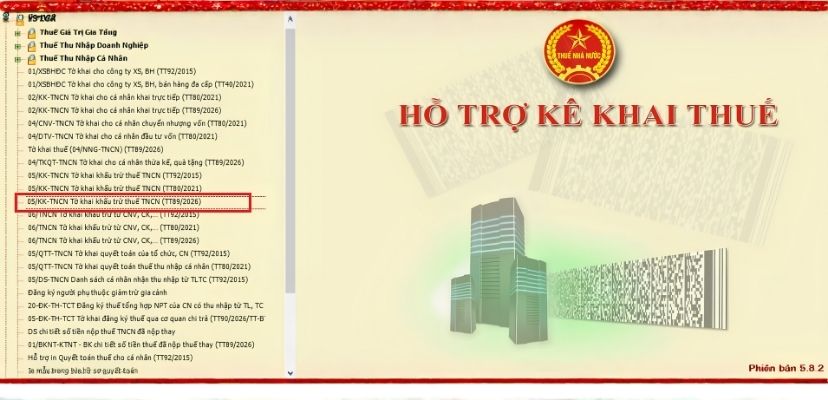
Bước 1: Chọn Mục khai thuế thu nhập cá nhân => [05/KK-TNCN Tờ khai thuế TNCN (TT89/2026)
Bước 2: Nhập số liệu vào các chỉ tiêu tương ứng trên Tờ khai 05/KK-TNCN:
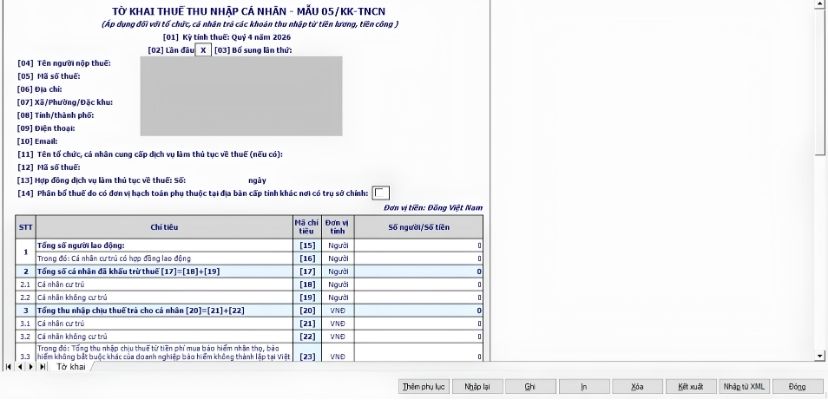
Cách ghi chỉ tiêu trên tờ khai thuế TNCN – 05/KK-TNCN (TT89/2026)
[01] Kỳ tính thuế: Quý => Ghi quý và năm, ví dụ Quý 4/2026
[02] Lần đầu => Tích khi là hồ sơ lần đầu của kỳ
[03] Bổ sung lần thứ => Ghi số lần khai bổ sung
[04] Tên người nộp thuế => Ghi tên tổ chức/cá nhân trả thu nhập
[05] Mã số thuế => Ghi MST người nộp thuế
[06] Địa chỉ => Ghi địa chỉ
[07] Xã/phường/đặc khu => Ghi đơn vị hành chính cấp xã
[08] Tỉnh/thành phố => Ghi tỉnh/thành phố
[09] Điện thoại => Ghi số điện thoại
[10] Email => Ghi email
[11] Mã số thuế của tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế => Ghi MST đơn vị/cá nhân cung cấp dịch vụ thuế, nếu có
[12] Tên tổ chức, cá nhân cung cấp dịch vụ làm thủ tục về thuế => Ghi tên đơn vị/cá nhân cung cấp dịch vụ
[13] Hợp đồng dịch vụ làm thủ tục về thuế => Ghi số, ngày hợp đồng
[14] Phân bổ thuế do có đơn vị hạch toán phụ thuộc tại địa bàn cấp tỉnh khác => Tích khi thuộc trường hợp phân bổ
[15] Tổng số người lao động => Ghi tổng số người lao động được trả thu nhập trong quý
[16] Cá nhân cư trú có HĐLĐ => Ghi số cá nhân cư trú có HĐLĐ
[17] Tổng số cá nhân đã khấu trừ thuế = [18]+[19] => Ghi số cá nhân thực tế bị khấu trừ thuế trong quý
[18] Cá nhân cư trú => Ghi số cá nhân cư trú đã bị khấu trừ
[19] Cá nhân không cư trú => Ghi số cá nhân không cư trú đã bị khấu trừ
[20] Tổng thu nhập chịu thuế = [21]+[22] => Ghi tổng thu nhập chịu thuế đã trả cho cá nhân trong quý
[21] Cá nhân cư trú => Ghi tổng thu nhập chịu thuế trả cho cá nhân cư trú
[22] Cá nhân không cư trú => Ghi tổng thu nhập chịu thuế trả cho cá nhân không cư trú
[23] Thu nhập chịu thuế từ phí bảo hiểm => Ghi khoản thu nhập chịu thuế từ phí mua bảo hiểm nhân thọ, bảo hiểm không bắt buộc khác của DN bảo hiểm không thành lập tại Việt Nam cho NLĐ
[24] Tổng thu nhập được miễn trong kỳ = [25]+[26]+[27]+[28] => Ghi tổng thu nhập được miễn trong quý
[25] Theo Hợp đồng dầu khí => Ghi thu nhập được miễn theo Hợp đồng dầu khí
[26] Từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo => Ghi thu nhập thuộc trường hợp miễn thuế này
[27] Thu nhập của chuyên gia hỗ trợ khởi nghiệp sáng tạo => Ghi thu nhập thuộc trường hợp miễn thuế
[28] Thu nhập được miễn khác => Ghi các khoản thu nhập được miễn khác theo quy định
[29] Tổng TN chịu thuế trả cho cá nhân thuộc diện phải khấu trừ = [30]+[31] => Ghi tổng thu nhập chịu thuế của các cá nhân thuộc diện phải khấu trừ
[30] Cá nhân cư trú => Ghi thu nhập chịu thuế của cá nhân cư trú thuộc diện phải khấu trừ
[31] Cá nhân không cư trú => Ghi thu nhập chịu thuế của cá nhân không cư trú thuộc diện phải khấu trừ
[32] Thu nhập tính thuế = [33]+[34] => Ghi tổng thu nhập tính thuế
[33] Cá nhân cư trú => Ghi thu nhập tính thuế của cá nhân cư trú
[34] Cá nhân không cư trú => Ghi thu nhập tính thuế của cá nhân không cư trú
[35] Số thuế TNCN phải khấu trừ trong kỳ => Ghi số thuế TNCN phải khấu trừ trong quý
[36] Số thuế được miễn trong kỳ => Ghi tổng số thuế TNCN được miễn
[37] Tổng thu nhập của nhân lực công nghiệp công nghệ số chất lượng cao thuộc trường hợp được miễn => Ghi thu nhập thuộc trường hợp miễn
[38] Số thuế được miễn của nhân lực công nghiệp công nghệ số chất lượng cao => Ghi số thuế được miễn tương ứng
[39] Tổng thu nhập của cá nhân là nhân lực công nghệ cao thuộc trường hợp được miễn => Ghi thu nhập thuộc trường hợp miễn
[40] Số thuế được miễn của cá nhân là nhân lực công nghệ cao thực hiện hoạt động nghiên cứu, phát triển công nghệ cao hoặc công nghệ chiến lược => Ghi số thuế được miễn tương ứng
[41] Số thuế được miễn khác theo quy định => Ghi số thuế được miễn khác
[42] Tổng số thuế TNCN đã khấu trừ = [43]+[44] => Ghi tổng số thuế thực tế đã khấu trừ trong quý
[43] Cá nhân cư trú => Ghi số thuế đã khấu trừ của cá nhân cư trú
[44] Cá nhân không cư trú => Ghi số thuế đã khấu trừ của cá nhân không cư trú
[45] Thuế TNCN đã khấu trừ trên phí bảo hiểm => Ghi số thuế đã khấu trừ trên khoản thu nhập từ phí bảo hiểm nêu trên
Không khấu trừ thuế TNCN vẫn phải nộp tờ khai thuế Quý 4 đúng không?
Tổ chức, cá nhân trả thu nhập thuộc trường hợp khai thuế thu nhập cá nhân theo tháng, quý mà trong tháng, quý đó không phát sinh việc khấu trừ thuế thu nhập cá nhân thì không phải nộp tờ khai thuế TNCN.
Tuy nhiên, các trường hợp ngoại lệ bắt buộc vẫn phải nộp tờ khai bao gồm:
- Tháng hoặc quý cuối cùng trong năm dương lịch.
- Tháng hoặc quý có phát sinh việc chia, tách, hợp nhất, sáp nhập, giải thể, phá sản, hoặc chấm dứt hoạt động.
Như vậy, nếu thuộc trường hợp không phát sinh việc khấu trừ thuế thu nhập cá nhân và không phải quyết toán thuế thu nhập cá nhân thì dù không khấu trừ thuế TNCN DN vẫn phải nộp tờ khai thuế TNCN Quý 4 (do kỳ khai thuế theo quý cuối cùng trong năm).